Vous souhaitez ouvrir un compte bancaire en ligne mais vous n’avez pas de bulletin de salaire à fournir ? Cette situation concerne de nombreux profils : étudiants aux revenus irréguliers issus de jobs temporaires, personnes sans emploi ou encore travailleurs indépendants en début d’activité. La crainte d’un refus bancaire faute de justificatif de revenu freine souvent la démarche, alors même que la réglementation française ne fait pas des revenus une condition obligatoire pour ouvrir un compte.
La confusion principale provient d’une méconnaissance des documents réellement exigés : les banques doivent respecter des obligations de connaissance client (KYC), qui imposent la vérification de l’identité et du domicile, mais pas systématiquement celle des revenus. Cette distinction entre justificatif de revenu et justificatifs d’identité ou de domicile constitue le cœur de la démarche d’ouverture de compte, et détermine les documents à préparer avant de commencer.
Ouvrir un compte bancaire en ligne sans justificatif de revenu : est-ce possible ?
Réponse directe : Oui, il est possible d’ouvrir un compte bancaire en ligne sans justificatif de revenu en France. Aucune loi n’impose de revenus minimums pour accéder à un compte de dépôt, mais des justificatifs d’identité et de domicile restent obligatoires dans tous les cas.
Le cadre réglementaire français distingue clairement les obligations légales des banques de leurs pratiques commerciales. Les établissements doivent vérifier l’identité de leurs clients et leur adresse, conformément aux obligations de lutte contre le blanchiment d’argent et le financement du terrorisme (obligations KYC). En revanche, la preuve de revenus réguliers ne fait pas partie des pièces justificatives exigées par la loi pour ouvrir un compte courant.
Cette règle s’applique à tous les profils, qu’il s’agisse d’un étudiant percevant uniquement des aides ou de petits revenus de jobs étudiants, d’une personne sans emploi bénéficiant d’allocations, ou d’un travailleur indépendant en phase de lancement. Pour ouvrir un compte bancaire en ligne dans ces situations, la préparation des justificatifs d’identité et de domicile suffit à constituer un dossier recevable.
Certaines banques en ligne peuvent toutefois appliquer des conditions commerciales spécifiques, notamment des seuils de revenus pour accéder à certaines offres ou services (découvert autorisé, offre de bienvenue conditionnelle). Ces filtres relèvent de la politique commerciale de chaque établissement et non d’une obligation légale. Il convient donc de vérifier les conditions d’éligibilité affichées par la banque avant de déposer une demande.
Le droit au compte en France : Si une banque refuse une demande d’ouverture de compte, toute personne résidant en France peut saisir la Banque de France pour exercer le droit au compte. L’établissement désigné par la Banque de France sera alors tenu d’ouvrir un compte de dépôt assorti des services bancaires de base, sans pouvoir opposer l’absence de revenus comme motif de refus.
L’arrêté sur les pièces justificatives du droit au compte, pris en application de l’article L. 312-1 du code monétaire et financier, fixe la liste officielle des pièces exigées pour exercer ce droit auprès de la Banque de France. Cette liste ne comprend pas de justificatif de revenu parmi les documents requis pour les personnes physiques, confirmant que l’absence de revenus ne peut constituer à elle seule un motif légitime de refus.
Selon le baromètre de l’inclusion financière Banque de France, le nombre de désignations de droit au compte s’est replié de 3,2 % sur l’ensemble de l’année 2024 par rapport à 2023, confirmant l’usage continu de ce dispositif par les personnes confrontées à un refus bancaire.
Quels documents faut-il réellement fournir pour ouvrir un compte en ligne ?
Les pièces justificatives exigées pour une ouverture de compte en ligne correspondent aux obligations légales de vérification d’identité et de domicile. La liste standard comprend trois catégories de documents, quelle que soit la situation professionnelle ou les revenus du demandeur.
Documents obligatoires pour ouvrir un compte en ligne :
- Une pièce d’identité en cours de validité (carte nationale d’identité, passeport ou titre de séjour)
- Un justificatif de domicile de moins de trois mois (facture d’électricité, de gaz, de téléphone fixe ou quittance de loyer)
- La signature du contrat de compte, généralement par signature électronique lors du parcours en ligne
- Un premier versement, dont le montant minimal varie selon les établissements (souvent entre 10 et 50 €)
Le justificatif de revenu ne figure pas dans cette liste. Les banques peuvent demander un bulletin de salaire ou un avis d’imposition uniquement pour des services spécifiques nécessitant une évaluation de la capacité financière, comme l’octroi d’un découvert autorisé ou d’une autorisation de prélèvements élevés. L’ouverture d’un compte de dépôt classique reste accessible sans ces documents.
Situations particulières : étudiant, sans emploi, revenus irréguliers
Pour un étudiant, les documents exigés restent identiques à ceux demandés à tout autre profil. La carte étudiante ou le certificat de scolarité peuvent être utiles pour bénéficier de tarifs réduits ou de la gratuité des frais bancaires pour les 18-25 ans, mais ne remplacent pas la pièce d’identité officielle. Les allocations étudiantes ou les revenus de jobs temporaires n’ont pas à être justifiés lors de l’ouverture du compte.
Les personnes sans emploi doivent fournir les mêmes justificatifs d’identité et de domicile. L’absence de bulletin de salaire ne constitue pas un obstacle réglementaire, et les allocations chômage ou autres aides sociales ne font pas partie des pièces à joindre au dossier d’ouverture d’un compte courant standard.
Les travailleurs indépendants ou aux revenus irréguliers se trouvent dans la même situation : l’ouverture du compte ne nécessite pas de présenter de déclaration fiscale ou de justificatif de chiffre d’affaires. Ces documents peuvent être demandés ultérieurement si la personne souhaite souscrire à des services nécessitant une évaluation de revenus, mais pas pour l’accès au compte de base.
Cas des personnes hébergées chez un tiers
Lorsqu’aucune facture n’est établie au nom du demandeur, une attestation d’hébergement permet de justifier du domicile. Cette attestation doit être rédigée et signée par l’hébergeur, accompagnée d’une copie de sa pièce d’identité et d’un justificatif de domicile à son nom. Les étudiants logés en résidence universitaire peuvent fournir une attestation de la résidence ou un contrat de logement.
Justificatif de domicile à jour : Les banques acceptent uniquement les documents de moins de trois mois. Un justificatif plus ancien expose à un refus de dossier pour non-conformité, même si tous les autres documents sont valides.
Comment se déroule concrètement l’ouverture d’un compte en ligne ?
Le parcours d’ouverture d’un compte bancaire en ligne se déroule entièrement à distance, sans déplacement en agence. Les étapes sont standardisées chez la plupart des établissements et permettent une activation rapide du compte, généralement sous quelques jours ouvrés.
- Remplissage du formulaire en ligne
Le formulaire demande les informations d’état civil (nom, prénom, date et lieu de naissance), l’adresse de résidence, la situation professionnelle et les coordonnées de contact. Cette étape prend généralement entre 5 et 10 minutes.
- Téléversement des justificatifs
Les pièces d’identité et justificatifs de domicile sont envoyés par téléchargement direct depuis l’ordinateur ou le smartphone. Certaines banques proposent une prise de photo directe via l’application mobile pour accélérer le processus.
- Signature électronique du contrat
La signature se fait par validation électronique sécurisée, soit par code SMS, soit par signature numérique. Le contrat de compte et les conditions générales sont téléchargeables avant signature pour en prendre connaissance.
- Vérification d’identité
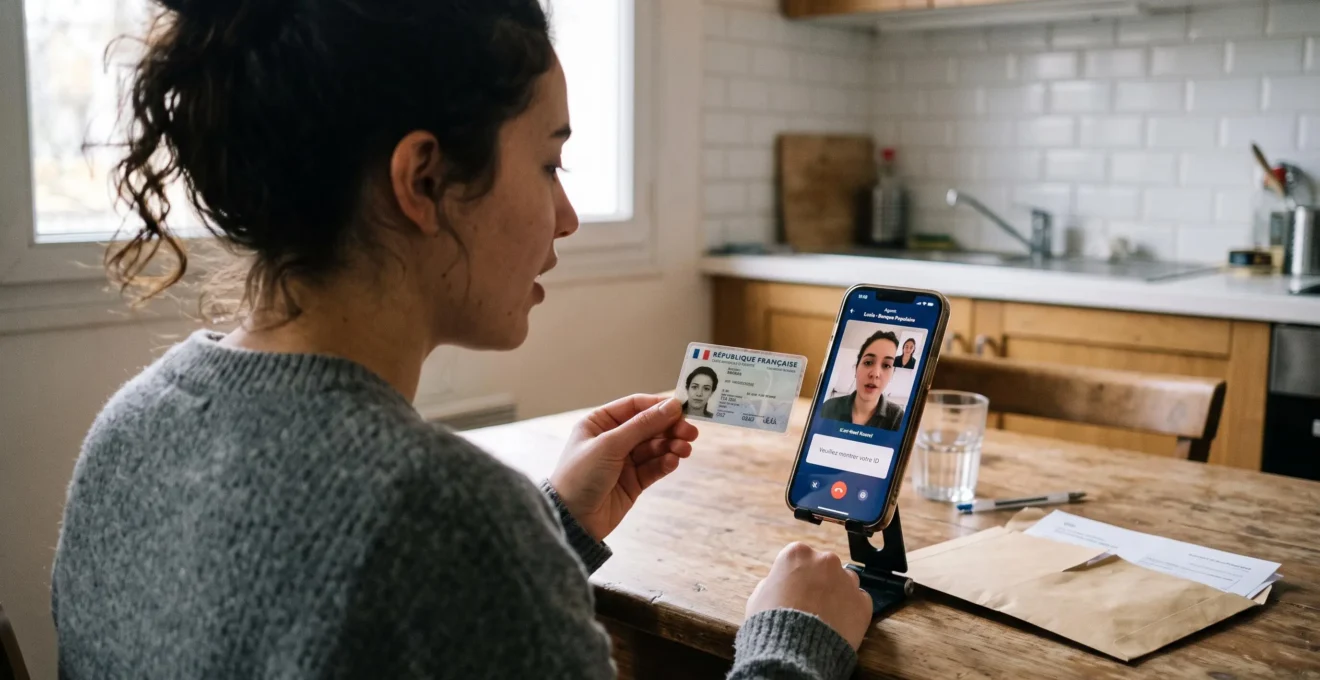
Certains établissements effectuent une vérification par visioconférence ou par selfie vidéo, durant laquelle il faut présenter la pièce d’identité face caméra. D’autres procèdent uniquement par analyse automatique des documents téléversés.
- Premier versement
Un virement initial est effectué depuis un compte existant ou par tout autre moyen accepté par la banque. Le montant minimal varie selon les établissements, mais reste généralement accessible (entre 10 et 50 €).
- Activation du compte et réception des moyens de paiement
Une fois le dossier validé, le compte est activé et les identifiants de connexion sont envoyés par courrier ou par email sécurisé. La carte bancaire est expédiée séparément sous pli confidentiel, avec le code PIN communiqué par un second courrier.
Les délais d’ouverture varient selon les établissements et la complétude du dossier. Un dossier complet avec justificatifs conformes permet généralement une activation sous 48 heures à une semaine. La réception de la carte bancaire intervient dans un délai de 5 à 10 jours ouvrés après validation du dossier.
Pour plus de détails pratiques sur le déroulement complet de la procédure, le mode d’emploi pour ouvrir un compte bancaire en ligne présente les différentes configurations possibles selon les établissements.
Quels frais prévoir quand on n’a pas de revenus réguliers ?
Les frais bancaires constituent un critère de choix déterminant pour les personnes disposant de faibles revenus ou de revenus irréguliers. Les établissements proposent généralement plusieurs niveaux de forfaits mensuels, dont les tarifs varient selon les services inclus.
À titre d’illustration, les tarifs communiqués par le Crédit Coopératif sur sa page officielle présentent trois forfaits mensuels : 4 € pour le forfait de base, 8 € pour le forfait intermédiaire et 13 € pour le forfait complet. Ces montants correspondent aux conditions affichées sur le site de l’établissement et doivent être vérifiés avant toute souscription, car ils peuvent évoluer.
Gratuité pour les 18-25 ans
Plusieurs établissements proposent la gratuité totale des frais bancaires pour les jeunes de 18 à 25 ans, indépendamment de leur situation professionnelle ou de leurs revenus. Cette gratuité couvre généralement les frais de tenue de compte, la carte bancaire à débit immédiat et les opérations courantes. Le Crédit Coopératif annonce cette gratuité sur sa page d’ouverture de compte, mais les conditions précises d’éligibilité doivent être vérifiées directement auprès de la banque.
Cette absence de frais permet aux étudiants et jeunes actifs de bénéficier d’un compte courant fonctionnel sans peser sur un budget limité. À partir de 26 ans, le passage à un forfait payant s’applique selon les conditions tarifaires en vigueur.
Offres de bienvenue : conditions réelles à vérifier
Les offres de bienvenue affichent souvent des montants attractifs, mais leurs conditions de déblocage nécessitent une lecture attentive. Selon la page officielle du Crédit Coopératif, l’offre de bienvenue pouvant atteindre 130 € est soumise à des conditions précises : souscription d’un forfait, ouverture d’un livret d’épargne avec un versement minimum de 1 000 € pour les 25 ans et plus, et ouverture d’un PEA avec un versement minimum de 100 € pour obtenir les 50 € supplémentaires.
Le versement de la prime de 80 € est conditionné à l’ouverture définitive du compte et au maintien d’un solde minimum sur le livret d’épargne au 31 décembre 2026. Ces conditions, non cumulables avec d’autres offres de bienvenue en cours, doivent être évaluées en fonction de la capacité réelle à immobiliser les montants exigés.
Vigilance sur les conditions d’offres de bienvenue : Les versements minimums requis pour débloquer une prime peuvent représenter des montants importants pour un petit budget. Vérifier systématiquement les conditions d’éligibilité et les délais de maintien des fonds avant de souscrire.
Frais liés aux découverts et incidents de paiement
Les frais d’incidents bancaires peuvent rapidement s’accumuler en cas de revenus irréguliers. Les commissions d’intervention (prélevées à chaque opération rejetée pour défaut de provision), les frais de rejet de prélèvement ou de chèque sans provision, et les agios en cas de découvert non autorisé constituent des charges à anticiper.
Certaines banques proposent des forfaits incluant un plafonnement des frais d’incidents, particulièrement utiles pour les personnes en situation de fragilité financière. La loi impose un plafonnement des frais bancaires pour les clients fragiles bénéficiant de l’offre clientèle fragile, mais cette offre doit être demandée ou proposée par la banque selon des critères définis.
Comment changer de banque sans complication quand on n’a pas de compte ?
Avant de procéder à l’ouverture d’un compte en ligne, vérifier que tous les justificatifs sont bien réunis et à jour permet d’éviter un refus pour dossier incomplet. Une checklist simple aide à sécuriser la démarche.
Checklist avant d’ouvrir un compte bancaire en ligne :
- Pièce d’identité en cours de validité (CNI, passeport ou titre de séjour valide)
- Justificatif de domicile de moins de trois mois à votre nom, ou attestation d’hébergement complète si hébergé
- Vérification des conditions tarifaires du forfait choisi (frais mensuels, carte, découvert)
- Lecture des conditions de l’offre de bienvenue si une prime est affichée (versements minimums, conditions de déblocage)
- Confirmation de l’éligibilité à la gratuité 18-25 ans si vous êtes concerné
La mobilité bancaire pour transférer ses opérations
Si vous disposez déjà d’un compte bancaire et souhaitez migrer vers un nouvel établissement, le service de mobilité bancaire simplifie le transfert des prélèvements et virements récurrents. Ce dispositif, obligatoire pour toutes les banques en France, permet de mandater la nouvelle banque pour qu’elle informe automatiquement les organismes préleveurs et émetteurs de virements réguliers du changement de coordonnées bancaires.
Le service de mobilité bancaire est gratuit et s’active sur simple demande lors de l’ouverture du nouveau compte. La nouvelle banque se charge de demander à l’ancienne les informations sur les prélèvements et virements des 13 derniers mois, puis contacte chaque organisme pour transmettre les nouvelles coordonnées. Le titulaire reçoit un compte-rendu détaillé des opérations transférées.
Pour approfondir les étapes concrètes et les délais de ce processus, consultez les étapes pour changer de banque en 10 jours, qui détaillent la chronologie du transfert et les précautions à prendre pour sécuriser la transition.
Que faire en cas de refus d’ouverture de compte ?
Si une banque refuse une demande d’ouverture de compte, elle doit remettre gratuitement une attestation de refus. Cette attestation permet d’exercer le droit au compte auprès de la Banque de France. La procédure consiste à envoyer le formulaire de demande de droit au compte accompagné de l’attestation de refus et des justificatifs d’identité et de domicile.
La Banque de France désigne alors un établissement dans un délai d’un jour ouvré. L’établissement désigné dispose de trois jours ouvrés pour ouvrir le compte, qui sera assorti des services bancaires de base : un compte de dépôt, une carte de paiement à autorisation systématique, des opérations de caisse, des virements, des prélèvements et un moyen de consultation à distance.
Le droit au compte garantit l’accès aux services bancaires de base pour toute personne résidant en France, quelle que soit sa situation professionnelle ou ses revenus. L’absence de justificatif de revenu ne peut en aucun cas être opposée comme motif de refus par l’établissement désigné.
Peut-on ouvrir un compte bancaire en ligne quand on est étudiant sans revenus ?
Oui, un étudiant peut ouvrir un compte bancaire en ligne sans justificatif de revenu. Seuls une pièce d’identité et un justificatif de domicile sont exigés. De nombreuses banques proposent en plus la gratuité des frais bancaires pour les 18-25 ans, indépendamment de la situation professionnelle ou des revenus.
Faut-il un justificatif de domicile pour ouvrir un compte bancaire en ligne ?
Oui, un justificatif de domicile de moins de trois mois est obligatoire pour toute ouverture de compte. Il peut s’agir d’une facture d’électricité, de gaz, de téléphone fixe ou d’une quittance de loyer. Les personnes hébergées chez un tiers doivent fournir une attestation d’hébergement accompagnée de la pièce d’identité et du justificatif de domicile de l’hébergeur.
Comment faire un droit au compte à la Banque de France après un refus d’ouverture ?
Après un refus d’ouverture, la banque doit remettre une attestation de refus. Il suffit ensuite d’envoyer à la Banque de France le formulaire de demande de droit au compte accompagné de cette attestation, d’une pièce d’identité et d’un justificatif de domicile. La Banque de France désigne un établissement dans un délai d’un jour ouvré, qui doit ouvrir le compte sous trois jours.
Les banques en ligne peuvent-elles refuser une ouverture de compte sans bulletin de salaire ?
Légalement, l’absence de bulletin de salaire ne constitue pas un motif de refus réglementaire. Toutefois, certaines banques en ligne appliquent des conditions commerciales spécifiques, comme des seuils de revenus pour accéder à certaines offres ou services. Il convient de vérifier les conditions d’éligibilité affichées avant de déposer une demande. En cas de refus, le droit au compte auprès de la Banque de France reste un recours structuré.
Le compte bancaire est-il gratuit pour les 18-25 ans au Crédit Coopératif ?
Selon les informations communiquées par le Crédit Coopératif sur sa page d’ouverture de compte, la gratuité est annoncée pour les 18-25 ans. Les conditions précises d’éligibilité et les services couverts par cette gratuité doivent être vérifiés directement sur le site de l’établissement ou auprès de ses services, car les conditions peuvent évoluer.
Information importante : Cet article a une vocation pédagogique et ne constitue pas un conseil financier personnalisé. Les tarifs, conditions et offres mentionnés correspondent aux informations communiquées par les établissements à la date de publication et peuvent évoluer. Avant toute ouverture de compte, il est recommandé de vérifier directement auprès de la banque les conditions en vigueur, les frais applicables et les justificatifs réellement exigés selon votre situation personnelle.